Wohnflächenberechnung für die Bank: Was Kreditinstitute wirklich verlangen
Warum Banken eine normgerechte Wohnflächenberechnung fordern, welche Norm gilt und wie Sie verhindern, dass eine geschätzte Fläche Ihren Beleihungswert drückt.
Das Wichtigste in Kürze
- Banken nutzen die Wohnfläche als Basis für die Beleihungswertermittlung.
- Maßgeblich ist eine Berechnung nach Wohnflächenverordnung (WoFlV), für Nutzflächen nach DIN 277.
- Geprüft und gestempelt von einer bauvorlageberechtigten Planer:in wird die Berechnung zur belastbaren Unterlage.
Warum die Bank eine Wohnflächenberechnung verlangt
Für die Finanzierung ermittelt die Bank den Beleihungswert der Immobilie. Die Wohnfläche ist dabei eine der wichtigsten Größen. Liegen nur Angaben aus dem Exposé, alte Skizzen oder geschätzte Werte vor, setzt die Bank die Fläche vorsichtig an.
Eine zu niedrig angesetzte Fläche drückt den Beleihungswert und kann die Finanzierungskonditionen verschlechtern. Eine normgerechte Berechnung schafft hier eine belastbare Grundlage.
WoFlV und DIN 277: welche Norm wann gilt
Für Wohnraum ist die Wohnflächenverordnung (WoFlV) der übliche Maßstab. Sie regelt unter anderem, wie Flächen unter Dachschrägen, Balkone und Terrassen anzurechnen sind. Die DIN 277 wird für Grund- und Nutzflächen verwendet, etwa bei gewerblich genutzten Flächen.
- Räume mit einer lichten Höhe von mindestens zwei Metern zählen voll.
- Flächen mit einer lichten Höhe zwischen einem und zwei Metern zählen zur Hälfte.
- Flächen unter einem Meter lichter Höhe zählen nicht.
- Balkone, Loggien und Terrassen werden in der Regel zu einem Viertel, höchstens zur Hälfte angerechnet.
Was eine bankfähige Berechnung enthält
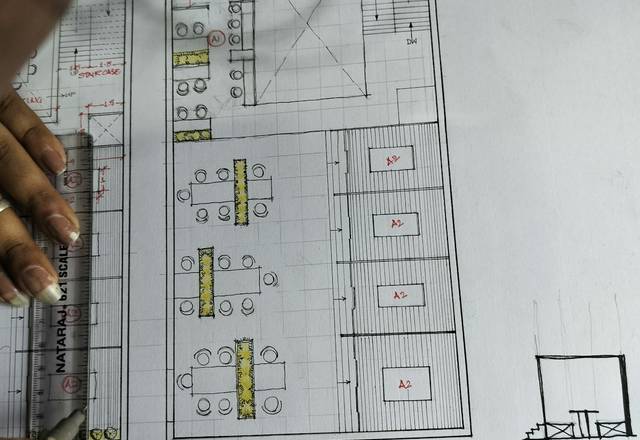
Eine bankfähige Unterlage besteht aus der Flächenaufstellung je Raum und Geschoss, bemaßten Grundrissen und der Unterschrift samt Stempel einer bauvorlageberechtigten, kammereingetragenen Planer:in. Fehlen aktuelle Pläne, wird das Gebäude zuvor aufgemessen, heute meist per 3D-Laserscan.
Wie schnell geht das?
Mit einem digitalen Ablauf liegen Grundrisse und Wohnflächenberechnung in der Regel 72 Stunden nach dem Aufmaß vor. Klassische Büros nennen für solche Aufträge oft 4 bis 12 Wochen, was bei laufenden Kreditprozessen oder festen Notarterminen zum Problem werden kann.
Häufige Fragen
Reicht die Wohnfläche aus dem Exposé?
Oft nicht. Exposé-Angaben sind häufig geschätzt oder veraltet. Banken akzeptieren sie zunehmend nur noch mit einer normgerechten, geprüften Berechnung.
Wer darf eine bankfähige Wohnflächenberechnung erstellen?
In der Praxis Architekt:innen oder Ingenieur:innen. Bankfähig wird sie durch Normbezug und die Prüfung samt Stempel einer bauvorlageberechtigten Planer:in.
Was kostet eine Wohnflächenberechnung?
Bei BauplanMaster startet das Wohnflächen-Paket bei 449 € netto, inklusive bemaßter Grundrisse.
- Wohnflächenverordnung (WoFlV)
- DIN 277 Grundflächen und Rauminhalte im Hochbau