Wohnflächenberechnung nach WoFlV: Regeln, Rechenbeispiel und Ablauf in NRW
Wohnflächenberechnung nach Wohnflächenverordnung: was unter Dachschrägen, auf Balkonen und im Keller zählt, ein durchgerechnetes Beispiel und woran Sie eine prüffähige Berechnung erkennen.
Inhalt (9 Abschnitte)
Das Wichtigste in Kürze
- Gerechnet wird mit den lichten Maßen ab Vorderkante der Wandbekleidung, nicht mit Außenmaßen (§ 3 Abs. 1 WoFlV).
- Flächen ab 2 m lichter Höhe zählen voll, von 1 m bis unter 2 m zur Hälfte, unter 1 m gar nicht (§ 4 WoFlV).
- Balkone, Loggien, Dachgärten und Terrassen zählen in der Regel zu einem Viertel, höchstens zur Hälfte (§ 4 Nr. 4 WoFlV).
- Keller, Garage und Räume, die das Bauordnungsrecht nicht erfüllen, gehören nicht zur Wohnfläche (§ 2 Abs. 3 WoFlV).
- BauplanMaster misst vor Ort in ganz NRW und liefert Berechnung und bemaßte Grundrisse 72 h nach dem Aufmaß.
Wie wird die Wohnfläche berechnet?
Die Wohnfläche wird nach der Wohnflächenverordnung aus den lichten Maßen der Räume berechnet. Flächen mit mindestens 2 m lichter Höhe zählen voll, zwischen 1 und 2 m zur Hälfte, unter 1 m gar nicht. Balkone und Terrassen zählen in der Regel zu einem Viertel, höchstens zur Hälfte. Keller, Garage und Räume, die das Bauordnungsrecht nicht erfüllen, zählen nicht.
Zwingend gilt die Wohnflächenverordnung (WoFlV) nur, wenn die Wohnfläche nach dem Wohnraumförderungsgesetz berechnet wird (§ 1 Abs. 1 WoFlV). Im Mietrecht legt der Bundesgerichtshof den Begriff Wohnfläche aber auch bei frei finanziertem Wohnraum grundsätzlich nach der WoFlV aus, wenn nichts anderes vereinbart ist und kein anderes Regelwerk insgesamt ortsüblich ist (BGH, Urteil vom 17.04.2019, VIII ZR 33/18). Auch Unterlagenlisten von Banken, etwa der ING, und die Grundsteuer-Anleitung der Finanzverwaltung NRW nennen die WoFlV.
Die Verordnung rechnet in drei Schritten: Sie legt fest, welche Grundflächen zur Wohnung gehören (§ 2), wie diese Grundflächen ermittelt werden (§ 3) und wie sie nach Höhe und Art angerechnet werden (§ 4).
Rechtsstand: Wohnflächenverordnung (seit 2004 unverändert) und Bauordnung NRW in der Fassung ab 01.09.2026, geprüft am 13.10.2026. Dieser Beitrag ersetzt keine Rechtsberatung.
Was zählt wie viel?
Die Tabelle fasst die Regeln der §§ 2 bis 4 WoFlV zusammen. Maßgeblich ist jeweils der einzelne Raum oder Raumteil, nicht eine Durchschnittshöhe des ganzen Zimmers.
| Fläche | Anrechnung | Rechtsgrundlage |
|---|---|---|
| Räume und Raumteile ab 2 m lichter Höhe | voll | § 4 Nr. 1 WoFlV |
| Räume und Raumteile von 1 m bis unter 2 m lichter Höhe | zur Hälfte | § 4 Nr. 2 WoFlV |
| Raumteile unter 1 m lichter Höhe | gar nicht | § 4 WoFlV sieht keine Anrechnung vor |
| Unbeheizbarer Wintergarten, Schwimmbad und ähnliche allseits geschlossene Räume | zur Hälfte | § 4 Nr. 3 WoFlV |
| Beheizbarer Wintergarten | wie ein normaler Raum nach lichter Höhe | § 4 Nr. 1 und 2 WoFlV |
| Balkon, Loggia, Dachgarten, Terrasse | in der Regel ein Viertel, höchstens die Hälfte | § 4 Nr. 4 WoFlV |
| Treppe mit mehr als drei Steigungen samt Absätzen | bleibt außer Betracht | § 3 Abs. 3 WoFlV |
| Schornstein, Pfeiler oder Vormauerung über 1,50 m Höhe und über 0,1 m² Grundfläche | bleibt außer Betracht | § 3 Abs. 3 WoFlV |
| Fuß- und Sockelleisten, Einbaumöbel, fest eingebaute Wannen und Öfen | werden mitgerechnet | § 3 Abs. 2 WoFlV |
| Keller, Waschküche, Heizungsraum, Bodenraum, Garage, Abstellraum außerhalb der Wohnung | keine Wohnfläche | § 2 Abs. 3 Nr. 1 WoFlV |
| Räume, die das Bauordnungsrecht an ihre Nutzung nicht erfüllen | keine Wohnfläche | § 2 Abs. 3 Nr. 2 WoFlV |
| Geschäftsräume | keine Wohnfläche | § 2 Abs. 3 Nr. 3 WoFlV |
Dachschräge: Rechenbeispiel für einen Raum unter dem Dach
Unter einer Schräge zählt nicht die Grundfläche, sondern die Fläche nach Höhenzonen. Im Beispiel unten bleiben von 20,00 m² Grundfläche 14,50 m² Wohnfläche. Wer die Grundfläche ungeprüft übernimmt, liegt um 5,50 m² oder 27,5 % zu hoch; in einem Dachgeschoss mit vier solchen Räumen wären das 22 m².
Zwei Linien teilen den Raum: die Linie, an der die lichte Höhe 1 m erreicht, und die Linie bei 2 m. Gemessen wird senkrecht vom fertigen Fußboden bis zur fertigen Unterseite der Schräge. Unter einer Gaube zählt die Fläche voll, soweit dort mindestens 2 m lichte Höhe erreicht werden.
Vereinfachtes Beispiel: Ein Zimmer ist 5,00 m breit und 4,00 m tief. An der Rückwand steht ein Kniestock von 0,40 m, also die senkrechte Wand unter der Schräge, das Dach ist 45 Grad geneigt. Die Höhe von 1 m ist damit 0,60 m von der Wand entfernt erreicht, die Höhe von 2 m nach 1,60 m.
| Streifen | Maße | Grundfläche | Anrechnung | Wohnfläche |
|---|---|---|---|---|
| unter 1 m lichter Höhe | 5,00 × 0,60 m | 3,00 m² | nicht | 0,00 m² |
| 1 m bis unter 2 m | 5,00 × 1,00 m | 5,00 m² | zur Hälfte | 2,50 m² |
| ab 2 m | 5,00 × 2,40 m | 12,00 m² | voll | 12,00 m² |
| Summe | 5,00 × 4,00 m | 20,00 m² | 14,50 m² |
Vereinfachtes Beispiel, keine Auswertung eines echten Objekts; Gauben, Nischen und Schornsteine sind nicht berücksichtigt. Eine um 20 cm falsch gesetzte 2-m-Linie verschiebt in diesem Raum 0,50 m². Deshalb wird die Neigung der Schräge gemessen und nicht geschätzt.
Balkon, Terrasse, Loggia: 25 oder 50 Prozent?
In der Regel ein Viertel, höchstens die Hälfte: So steht es in § 4 Nr. 4 WoFlV. Der Regelfall ist also 25 %. Wann ein höherer Anteil angemessen ist, sagt die Verordnung nicht; wer mehr ansetzt, sollte Faktor und Grund in der Berechnung offen nennen.
Wie viel das ausmacht, zeigt ein Urteil des Bundesgerichtshofs: Ein Balkon von 7,83 m² zählte nur zu einem Viertel, also mit 1,96 m². Dadurch hatte die Wohnung 84,01 m² statt der vereinbarten 94,48 m², eine Abweichung von 11,08 %. Dass viele Marktteilnehmer Balkone zur Hälfte ansetzen, reichte dem Gericht nicht, um einen abweichenden ortsüblichen Rechenweg anzunehmen (VIII ZR 33/18).
Ältere Berechnungen nach der Zweiten Berechnungsverordnung (II. BV) folgen einem anderen Regelwerk und können bei Balkonen und Terrassen zu anderen Werten kommen. Zum Vergleich drei vereinfachte Rechnungen:
- Balkon mit 8 m², angerechnet zu einem Viertel: 2,00 m² Wohnfläche.
- Derselbe Balkon zur Hälfte: 4,00 m² Wohnfläche.
- Dachterrasse mit 30 m²: zu einem Viertel 7,50 m², zur Hälfte 15,00 m².
Was zählt nicht zur Wohnfläche?
Nicht zur Wohnfläche gehören Zubehörräume wie Keller, Abstellräume außerhalb der Wohnung, Waschküchen, Bodenräume, Trockenräume, Heizungsräume und Garagen, außerdem Geschäftsräume (§ 2 Abs. 3 WoFlV).
Wichtig bei Ausbauten: Auch Räume, die die Anforderungen des Bauordnungsrechts an ihre Nutzung nicht erfüllen, zählen nicht (§ 2 Abs. 3 Nr. 2 WoFlV). In NRW brauchen Aufenthaltsräume 2,40 m lichte Höhe, im Dachraum und im Kellergeschoss genügen 2,20 m über mindestens der Hälfte der Netto-Raumfläche (§ 46 Abs. 1 BauO NRW). Dazu kommen ausreichend Fensterfläche (§ 46 Abs. 2) und zwei Rettungswege je Nutzungseinheit (§ 33).
Ein Hobbyraum im Keller oder ein ausgebauter Spitzboden ist deshalb nicht automatisch Wohnfläche. Ob ein Raum zählt, der die Anforderungen erfüllt, aber nie genehmigt wurde, ist nicht abschließend geklärt. Eine saubere Berechnung weist solche Flächen getrennt als Nutzfläche aus und nennt den Grund. Was das beim Kauf bedeutet, steht im Beitrag Wohnfläche kleiner als angegeben.
WoFlV, DIN 277, II. BV: Warum alte Berechnungen abweichen
Als andere Regelwerke nennt der Bundesgerichtshof die II. BV, die DIN 283 und die DIN 277 (VIII ZR 33/18). Die II. BV galt für Wohnflächen bis Ende 2003. Nach § 5 WoFlV bleibt es bei einer Berechnung, die bis zum 31.12.2003 nach der II. BV aufgestellt wurde, bis bauliche Änderungen eine Neuberechnung nötig machen.
Die DIN 277 regelt Grundflächen und Rauminhalte im Hochbau, etwa Brutto-Grundfläche, Netto-Raumfläche und Brutto-Rauminhalt. Eine Wohnflächenberechnung ist sie nicht. Sinnvoll ist sie für Nutzflächen von Gewerbeeinheiten, für Keller und Nebenflächen und für den Brutto-Rauminhalt, den die BauPrüfVO für die Kostenangaben im Bauantrag verlangt (§ 6 BauPrüfVO).
Weichen zwei Berechnungen derselben Wohnung voneinander ab, kann das also am Regelwerk liegen und nicht nur an einem Messfehler. Eine belastbare Berechnung nennt die Norm deshalb ausdrücklich.
Grundsteuer: Die Anleitung der Finanzverwaltung NRW zur Anlage Grundstück (Vordruck GW-2) nennt als Grundlage die Wohnflächenberechnung nach der WoFlV; eine Berechnung nach der II. BV aus der Zeit bis 31.12.2003 darf weiter verwendet werden. Kellerräume, Waschküchen, Bodenräume und Heizungsräume werden nicht eingetragen. Der Bund der Steuerzahler NRW nannte im Februar 2025 genau solche mitgezählten Nebenräume als häufigen Fehler und erinnerte an die Regeln für Dachschrägen.
Woran erkennen Sie eine prüffähige Berechnung?
Eine amtliche Definition gibt es nicht. Prüffähig ist eine Berechnung, wenn ein Dritter jede Zahl nachvollziehen kann. Die ausführliche Checkliste mit zehn Merkmalen steht im Beitrag prüffähige Wohnflächenberechnung, was Kreditinstitute zusätzlich verlangen, im Beitrag Wohnflächenberechnung für die Bank.
Fünf Punkte zeigen schnell, ob eine vorliegende Berechnung belastbar ist:
- Norm genannt: WoFlV für Wohnräume, DIN 277 nur für Nutz- und Nebenflächen.
- Raumliste je Geschoss: jeder Raum mit Maßen, Grundfläche, Anrechnungsfaktor und Wohnfläche.
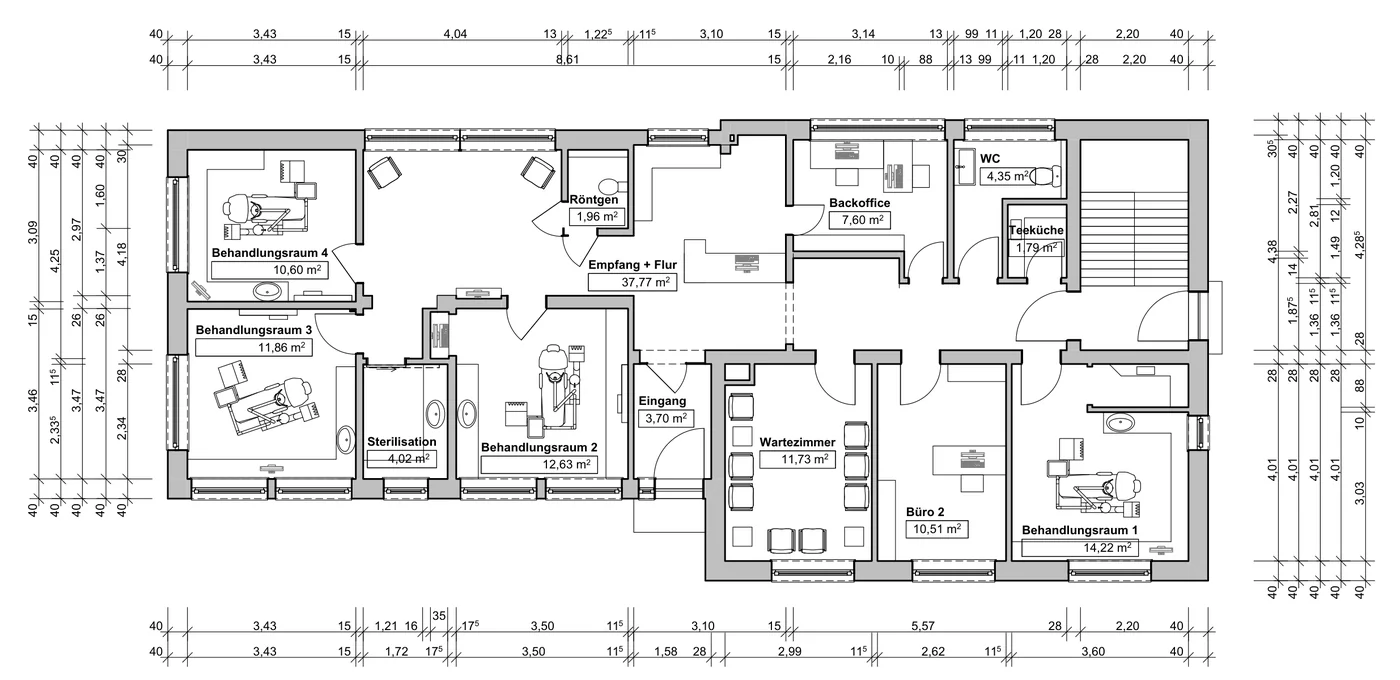
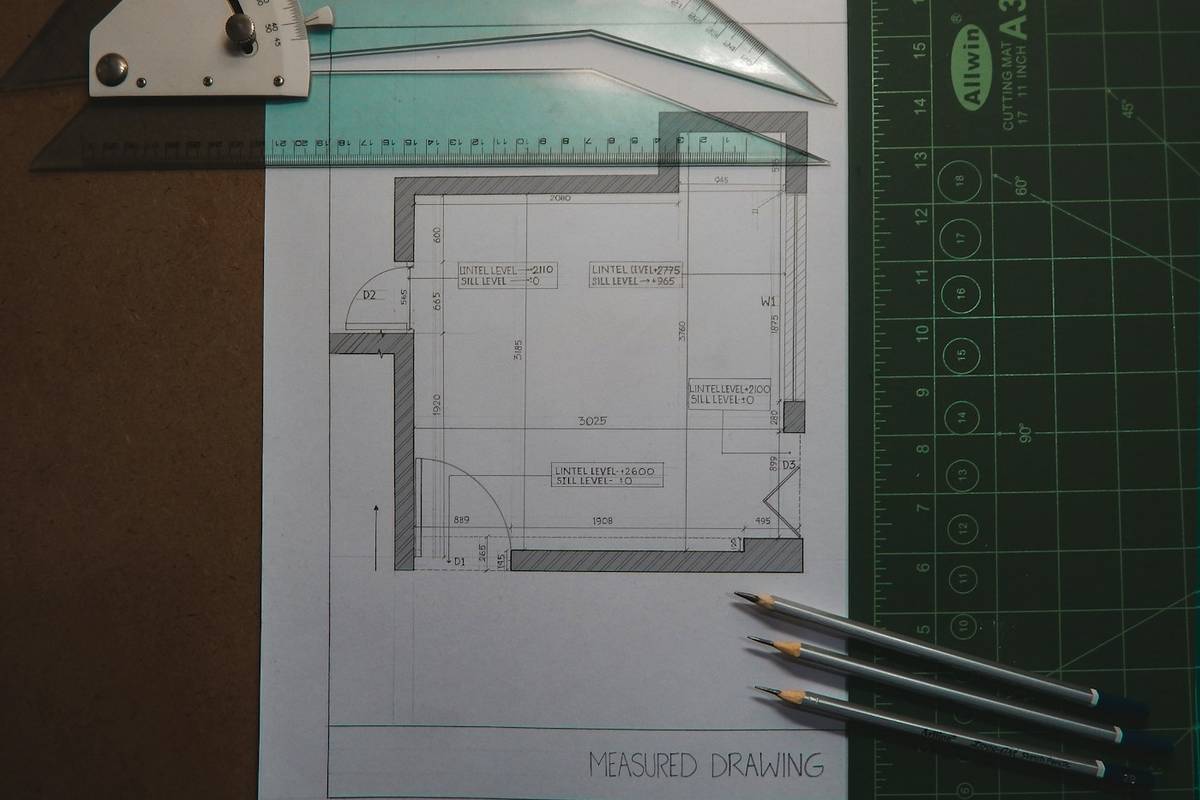
- Bemaßter Grundriss: jede Zahl der Liste ist im Plan wiederzufinden, üblich im Maßstab 1:100.
- Grundlage und Datum: Aufmaß vor Ort oder Bauzeichnung mit Datum; wurde abweichend gebaut, ist neu zu ermitteln (§ 3 Abs. 4 WoFlV).
- Verantwortliche Person: Name, Unterschrift und Stempel, deren Kammereintrag sich prüfen lässt.
So läuft die Wohnflächenberechnung bei BauplanMaster
Ob ein Aufmaß vor Ort nötig ist, hängt von den vorhandenen Plänen ab. Alte Pläne helfen nur, wenn sie dem gebauten Zustand entsprechen; fehlen sie oder wurde umgebaut, wird gemessen. Wie der Laserscan arbeitet, erklärt der Beitrag LiDAR-Aufmaß. Fehlen auch Schnitte und Ansichten, helfen Bestandspläne.
Vor Ort sind wir in ganz Nordrhein-Westfalen, etwa in Düsseldorf, Köln, Essen, Dortmund und Duisburg. Es gilt: Festpreis vorab, keine Vorkasse, Zahlung nach Lieferung. Leistung und Preis im Detail: Wohnflächenberechnung und bemaßte Grundrisse.
- Anfrage: Objekt, Anlass und Frist melden, das dauert rund zwei Minuten.
- Festpreis-Angebot: verbindlich innerhalb von 24–48 h. Das Wohnflächen-Paket kostet ab 539 € inkl. MwSt.; ein nötiges Aufmaß steht im Angebot.
- Termin: Der Termin vor Ort richtet sich nach Ihrem Wunschtermin, bei Dringlichkeit in der Regel innerhalb von 72 h.
- Aufmaß: 3D-LiDAR-Scan in 45–90 Min., auch in bewohnten Räumen und ohne Ausräumen.
- Berechnung und Grundrisse: 72 h nach dem Aufmaß, die Wohnfläche nach WoFlV, Nebenflächen auf Wunsch nach DIN 277.
- Prüfstufen: Erstellung, interne Prüfung mit KI-gestützter Plausibilitätsprüfung, dann finale Prüfung mit Unterschrift und Stempel durch die verantwortliche kammereingetragene, bauvorlageberechtigte Partner:in.
- Lieferung: als PDF, auf Wunsch als DWG und IFC. Gezeichnet wird in Archicad.
Häufige Fragen
Wie berechne ich Wohnfläche vom Haus? 13 x 9, das wären doch 234 qm?
Nein. 13 × 9 m sind Außenmaße, die WoFlV rechnet mit den lichten Maßen innen (§ 3 Abs. 1). Bei 36,5 cm starken Außenwänden bleiben innen höchstens 12,27 × 8,27 m, also rund 101 m² je Geschoss. Davon gehen noch Innenwände, die Treppe (§ 3 Abs. 3) und Flächen unter Dachschrägen ab (§ 4); ein Keller zählt gar nicht (§ 2 Abs. 3). Das Ergebnis liegt deutlich unter 234 m².
Wieviel Abzug für Dachschräge bei qm-Berechnung einer Wohnung?
Einen pauschalen Abzug gibt es nicht, gerechnet wird nach Höhenzonen (§ 4 WoFlV). Flächen mit mindestens 2 m lichter Höhe zählen voll, von 1 m bis unter 2 m zur Hälfte, unter 1 m gar nicht. Wie viel das ausmacht, hängt von Kniestock und Dachneigung ab. In einem Zimmer mit 20 m² Grundfläche, 0,40 m Kniestock und 45 Grad Dachneigung bleiben zum Beispiel 14,50 m² Wohnfläche.
Dachschräge beginnt schon bei 60 cm. Wieviel darf man an qm berechnen?
Der Streifen, in dem die Höhe von 60 cm auf 1 m steigt, zählt gar nicht. Von 1 m bis unter 2 m zählt die Fläche zur Hälfte, ab 2 m voll (§ 4 WoFlV). Wie breit die Streifen sind, hängt von der Dachneigung ab: Bei 45 Grad ist der Streifen ohne Anrechnung 40 cm breit, der halb angerechnete 1 m. Gemessen wird deshalb die Höhe, nicht nur die Grundfläche.
Wie wird die Fläche der Dachterrasse gewertet? Zu 25 % oder 50 %?
In der Regel zu einem Viertel, höchstens zur Hälfte (§ 4 Nr. 4 WoFlV). Eine Dachterrasse mit 30 m² ergibt damit regulär 7,50 m², höchstens 15 m². Wann mehr als ein Viertel angemessen ist, regelt die Verordnung nicht, der Faktor gehört deshalb offen in die Berechnung. Dass viele Marktteilnehmer 50 % ansetzen, macht das nach dem Bundesgerichtshof noch nicht ortsüblich (VIII ZR 33/18).
Kann ein Hobbyraum im Keller zur Wohnfläche gerechnet werden?
In der Regel nicht. Kellerräume sind Zubehörräume und gehören nach § 2 Abs. 3 Nr. 1 WoFlV nicht zur Wohnfläche. Anders kann es nur sein, wenn der Raum zur Wohnung gehört und als Aufenthaltsraum die Anforderungen des Bauordnungsrechts erfüllt, in NRW unter anderem 2,20 m lichte Höhe über mindestens der Hälfte der Netto-Raumfläche, ausreichend Fenster und zwei Rettungswege. Im Zweifel wird er getrennt als Nutzfläche ausgewiesen.
Wohnflächenberechnung nur durch Architekten berechenbar?
Nein, die WoFlV schreibt nicht vor, wer rechnen darf. Für Verkauf und Finanzierung zählt, ob die Zahl nachvollziehbar ist. Manche Banken verlangen eine fachlich bestätigte Berechnung, die ING etwa bei Eigentumswohnungen. Unterschrift und Stempel einer kammereingetragenen, bauvorlageberechtigten Person zeigen, wer fachlich dafür einsteht. Den Eintrag prüfen Sie in den Online-Listen der Architektenkammer NRW und der Ingenieurkammer-Bau NRW.
Rechtsgrundlagen und Normen
- Wohnflächenverordnung (WoFlV) (öffnet in neuem Tab)
- § 4 WoFlV, Anrechnung der Grundflächen (öffnet in neuem Tab)
- § 2 WoFlV, Zur Wohnfläche gehörende Grundflächen (öffnet in neuem Tab)
- BGH, Urteil vom 17.04.2019, VIII ZR 33/18 (PDF) (öffnet in neuem Tab)
- Finanzverwaltung NRW, Anleitung zur Anlage Grundstück (GW-2), Abschnitt Wohnfläche (PDF) (öffnet in neuem Tab)
- DIN 277:2021-08, Grundflächen und Rauminhalte im Hochbau (DIN Media, kostenpflichtig) (öffnet in neuem Tab)
Weiterlesen
Alle Artikel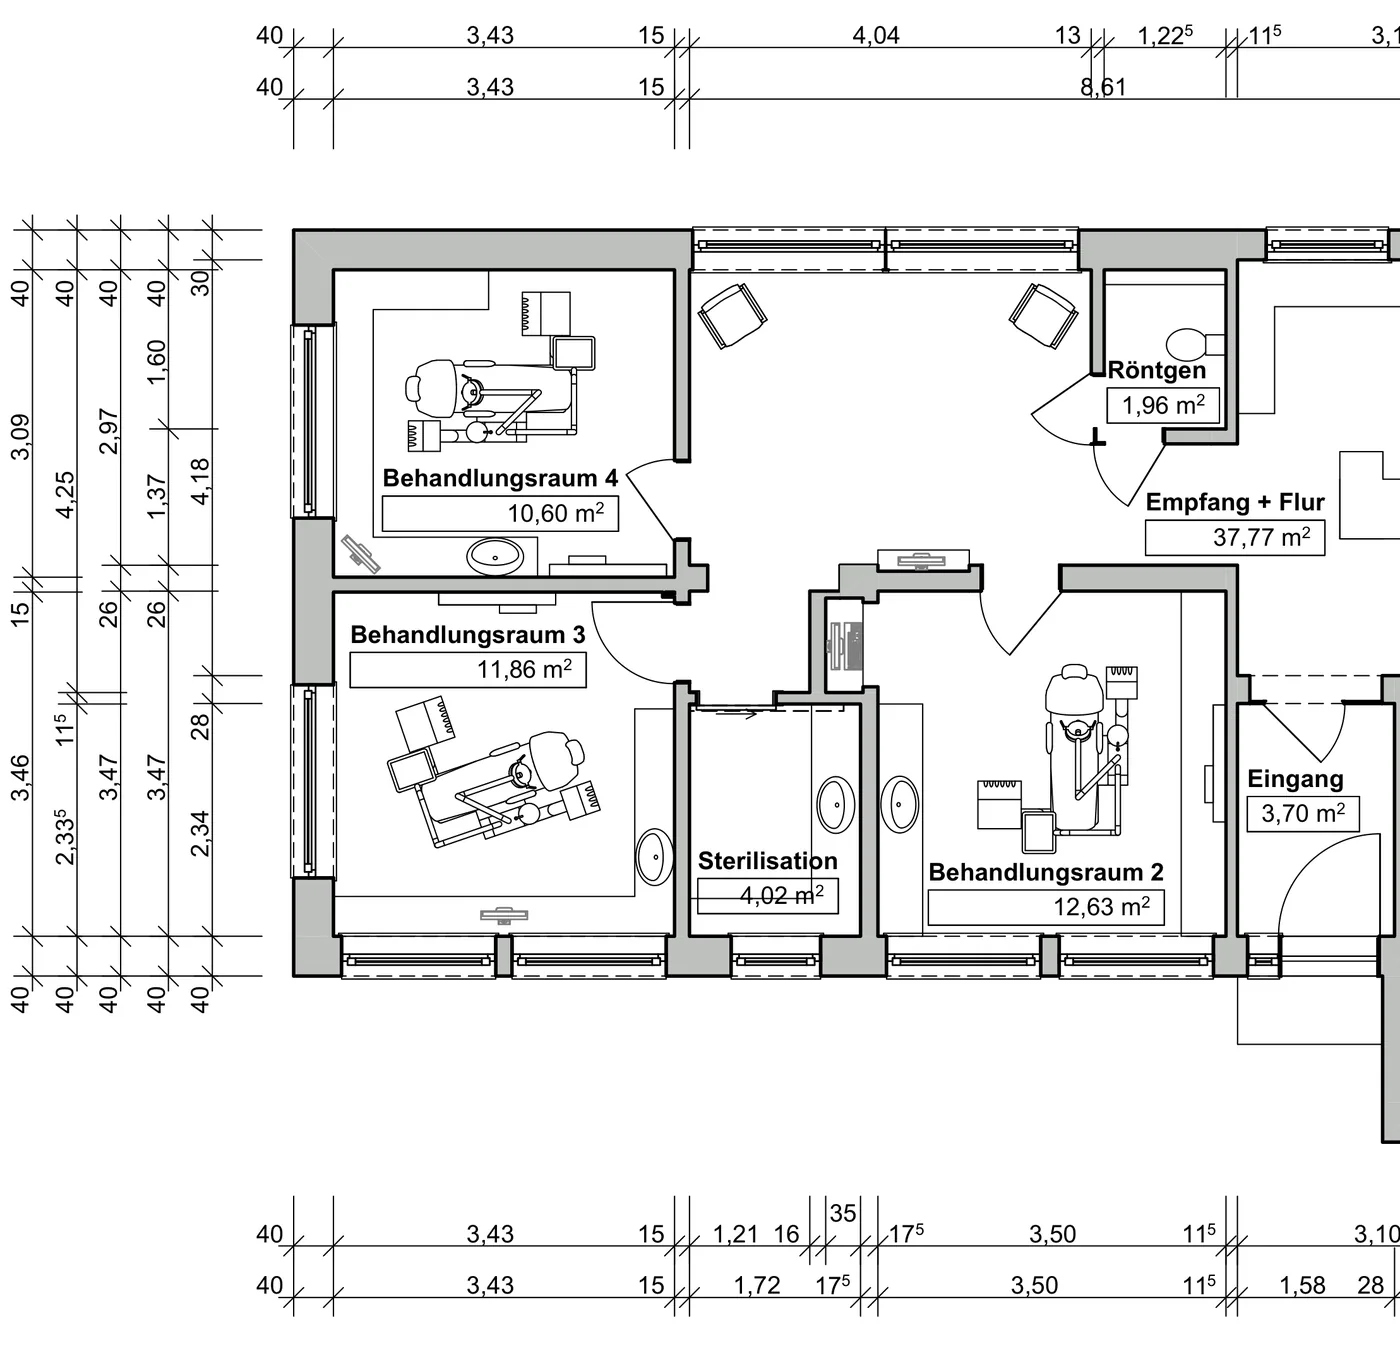
Prüffähige Wohnflächenberechnung: Woran Bank und Käufer Qualität erkennen
Wohnfläche & Grundrisse7 Min.
Wohnfläche kleiner als angegeben: Folgen bei Kauf und Miete, schnell nachmessen
Wohnfläche & Grundrisse7 Min.