Unterlagen für die Immobilienfinanzierung: Was die Bank verlangt, wenn Pläne fehlen
Welche Unterlagen die Bank für die Finanzierung einer Bestandsimmobilie verlangt, woher Sie jede bekommen und wie Sie vorgehen, wenn Grundrisse, Schnitte oder die Wohnflächenberechnung fehlen und der Notartermin drängt.
Inhalt (9 Abschnitte)
Das Wichtigste in Kürze
- Für eine Bestandsimmobilie verlangen Banken typischerweise Grundbuchauszug, Flurkarte, bemaßte Grundrisse, oft Schnitt und Ansicht sowie eine Wohnflächenberechnung. Die genaue Liste legt jede Bank selbst fest.
- Die Bank rechnet mit der vermietbaren Wohnfläche und nur mit Erträgen bei zulässiger Nutzung (§ 10 Abs. 1 BelWertV). Pläne und Flächen sind deshalb keine Formsache.
- Genehmigungsunterlagen müssen Eigentümer:innen aufbewahren und an Rechtsnachfolger weitergeben (§ 74 Abs. 9 BauO NRW). Fehlen sie, helfen die Bauakte oder ein neues Aufmaß.
- Die Baulastenauskunft kostet in NRW 50 € je Baulast, höchstens 200 € je Grundstück, die Auskunft ohne Eintrag 30 € (AVwGebO NRW, Tarifstelle 3.1.5.6).
- Bei BauplanMaster kommt das Festpreis-Angebot innerhalb von 24–48 h; Grundrisse und Wohnflächenberechnung liegen 72 h nach dem Aufmaß vor.
Welche Unterlagen verlangt die Bank für eine Bestandsimmobilie?
Für die Finanzierung einer Bestandsimmobilie verlangen Banken typischerweise Grundbuchauszug, Flurkarte, bemaßte Grundrisse, oft Schnitt und Ansicht, eine Wohnflächenberechnung und teils die Berechnung des umbauten Raums. Die genaue Liste legt jede Bank selbst fest. Fehlen Pläne und ist die Bauakte leer oder veraltet, entstehen die Unterlagen aus einem Aufmaß vor Ort.
Wie unterschiedlich die Listen sind, zeigen veröffentlichte Checklisten (abgerufen am 13.10.2026). Die ING nennt unter anderem Flurkarte oder amtlichen Lageplan, Energieausweis, eine Wohnflächenberechnung nach Wohnflächenverordnung und offizielle, bemaßte Bauzeichnungen mit Ansicht und Querschnitt, einzureichen spätestens vor der ersten Auszahlung. Die Stadtsparkasse Mönchengladbach verlangt fürs Erstgespräch eine Wohn- und Nutzflächenberechnung, ersatzweise bemaßte Grundrisse, und einen höchstens 3 Monate alten Grundbuchauszug. Der Vermittler baufi24 führt zusätzlich die Kalkulation des umbauten Raums auf.
Fragen Sie deshalb im ersten Gespräch nach der Checkliste Ihrer Bank und danach, was bis zur Zusage und was bis zur Auszahlung vorliegen muss. So sehen Sie früh, was fehlt, und gewinnen die Zeit, die Sie vor dem Notartermin brauchen.
Rechtsstand: BelWertV, WoFlV, GModG (früher GEG) und Bauordnung NRW in der Fassung ab 01.09.2026, geprüft am 13.10.2026. Dieser Beitrag ersetzt keine Rechts- oder Finanzierungsberatung.
Woher bekommen Sie jede Unterlage, und was tun, wenn sie fehlt?
Die meisten Unterlagen liegen bei drei Stellen: beim Grundbuchamt, beim Katasteramt und bei der Bauaufsicht von Stadt oder Kreis. Wer die Ämter verwechselt, verliert Tage. Wie Sie an die Bauakte kommen und was die Einsicht in Düsseldorf, Köln und anderen Städten kostet, erklärt der Beitrag Bauakte einsehen in NRW.
| Unterlage | Woher | Wenn sie fehlt | Passende Leistung |
|---|---|---|---|
| Grundbuchauszug | Grundbuchamt beim Amtsgericht | beim Grundbuchamt anfordern; manche Banken wollen ihn höchstens 3 Monate alt | nicht Teil unserer Leistung |
| Flurkarte (Auszug aus dem Liegenschaftskataster) | Katasteramt von Kreis oder kreisfreier Stadt | beim Katasteramt bestellen | nicht Teil unserer Leistung |
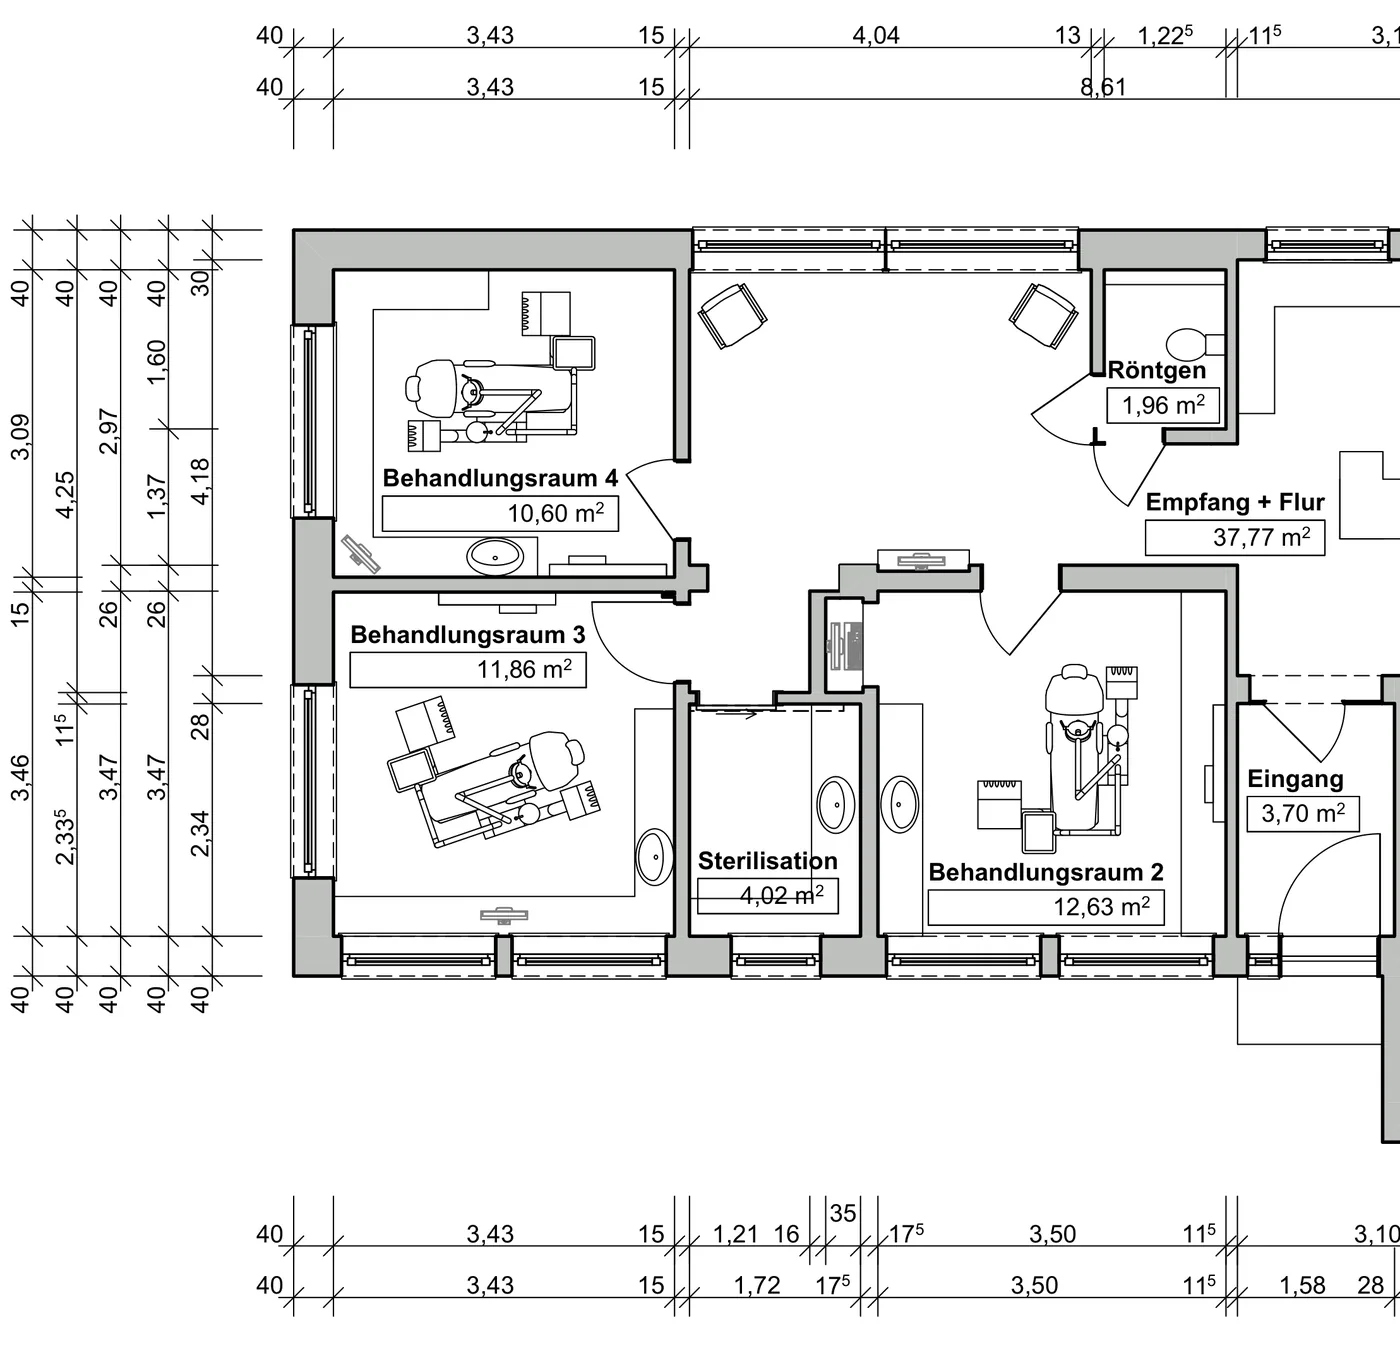
| Bemaßte Grundrisse aller Geschosse | Verkäufer:in, Hausverwaltung, Bauakte | Bauakte einsehen oder neu aufmessen | Bestandspläne, ab 539 € inkl. MwSt. |
| Schnitt und Ansicht | Bauakte, Verkäufer:in | neu aufmessen und zeichnen | Bestandspläne mit Schnitt und Ansicht auf Wunsch |
| Wohnflächenberechnung nach WoFlV | Verkäufer:in, Hausverwaltung; in der Bauakte oft nicht enthalten | nach Aufmaß neu berechnen | Wohnflächenberechnung mit Grundrissen, ab 539 € inkl. MwSt. |
| Umbauter Raum (Brutto-Rauminhalt nach DIN 277) | alte Bauantragsunterlagen, Verkäufer:in | aus Plänen oder Aufmaß berechnen | auf Anfrage im Angebot |
| Baulastenauskunft | Bauaufsicht, die das Baulastenverzeichnis führt (§ 85 BauO NRW) | beantragen: 50 € je Baulast, höchstens 200 €; ohne Eintrag 30 € | nicht Teil unserer Leistung |
| Energieausweis | Verkäufer:in, Pflicht beim Verkauf (§ 80 GModG) | neu ausstellen lassen | Energieausweis, ab 299 € inkl. MwSt. |
| Teilungserklärung und Aufteilungsplan (Eigentumswohnung) | Grundbuchamt, Hausverwaltung | beim Grundbuchamt anfordern | Aufteilungspläne auf Anfrage im Angebot |
Welche Unterlagen Ihre Bank tatsächlich braucht, steht in ihrer Checkliste. Unsere Preise sind ab-Preise, den Festpreis nennen wir im Angebot. Behördengebühren Stand 13.10.2026.
Warum braucht die Bank Pläne und Flächen überhaupt?
Weil sie daraus den Beleihungswert ableitet. Bei Pfandbriefbanken wird er per Gutachten ermittelt, das Objekt wird besichtigt, und das Gutachten muss die rechtlichen und tatsächlichen Eigenschaften darstellen (§ 5 Abs. 1 und 3 Beleihungswertermittlungsverordnung, BelWertV). Als Ertrag zählt nur, was bei zulässiger Nutzung nachhaltig erzielbar ist, und die Mietfläche ist die vermietbare Wohnfläche (§ 10 Abs. 1 BelWertV).
Bei Darlehen bis 600.000 € für Wohnobjekte genügt eine vereinfachte Wertermittlung (§ 24 BelWertV). Auch sie braucht belastbare Angaben zu Fläche und Zustand. Die Annahme „Die Bank braucht das nur pro forma“ trifft deshalb nicht zu: Fehlen Unterlagen, bleibt der Bank nur, vorsichtig zu schätzen oder nachzufordern.
Zwei Punkte werden oft übersehen. Räume, die das Bauordnungsrecht nicht erfüllen, zählen nach § 2 Abs. 3 Nr. 2 Wohnflächenverordnung (WoFlV) nicht zur Wohnfläche, etwa ein ausgebauter Keller ohne die nötige Raumhöhe. Und ob eine Bank einen Stempel verlangt, steht nicht in der BelWertV, das ist Praxis der einzelnen Bank. Wie eine Berechnung für die Bank aufgebaut ist, zeigt der Beitrag Wohnflächenberechnung für die Bank.
Keine Unterlagen da: Wie schaffen Sie es bis zum Notartermin?
Arbeiten Sie parallel statt nacheinander. Die Bauakte kann dauern: Düsseldorf weist auf „vorübergehend längere Bearbeitungszeiten“ hin, Duisburg auf eine derzeit erhöhte Bearbeitungsdauer, und Münster nennt im Moment gar keinen Bereitstellungstermin. Ein Aufmaß vor Ort zeigt außerdem den heutigen Bestand und nicht den Stand der letzten Genehmigung.
- Checkliste der Bank anfordern und klären, was bis zur Zusage und was bis zur ersten Auszahlung vorliegen muss.
- Parallel Bauakte und Baulastenauskunft bei der Bauaufsicht beantragen, als Käufer:in mit Vollmacht der Eigentümer:in.
- Festpreis-Angebot für Pläne und Wohnflächenberechnung anfragen; es kommt innerhalb von 24–48 h.
- Termin vor Ort abstimmen und den Zutritt mit der Verkäufer:in klären. Der Termin richtet sich nach Ihrem Wunschtermin, bei Dringlichkeit in der Regel innerhalb von 72 h.
- Aufmaß per 3D-LiDAR-Scan in 45–90 Min., auch in bewohnten Räumen.
- Grundrisse und Wohnflächenberechnung liegen 72 h nach dem Aufmaß vor, geprüft, unterschrieben und gestempelt.
- Unterlagen an Bank und Notariat geben und Abweichungen zur Bauakte offen ansprechen.
Wer darf Grundrisse und Wohnflächenberechnungen erstellen?
Für die Bank schreibt kein Gesetz vor, wer Pläne und Flächen erstellt; das legt jede Bank in ihrer Checkliste fest. Die ING verlangt etwa bei Eigentumswohnungen eine „vom Architekten (oder Ingenieur, Meister, Sachverständigen) bestätigte Berechnung der Wohnfläche“. Andere Banken lassen fürs Erstgespräch bemaßte Grundrisse genügen.
Strenger ist der Bauantrag: Bauvorlagen für die nicht verfahrensfreie Errichtung und Änderung von Gebäuden muss eine bauvorlageberechtigte Entwurfsverfasser:in erstellen (§ 67 Abs. 1 BauO NRW). Bauvorlageberechtigt sind vor allem Architekt:innen und Ingenieur:innen in der Liste der Ingenieurkammer-Bau NRW. Wer Pläne für die Bank und später für einen Umbau braucht, spart doppelte Arbeit, wenn sie von Anfang an aus dieser Hand kommen.
Worauf es bei Bestandsplänen ankommt, vom Aufmaß bis zum Dateiformat, zeigt der Beitrag Bestandspläne erstellen lassen.
Verkaufen ohne aktuelle Grundrisse: Was sollten Verkäufer und Makler vorbereiten?
Die Unterlagen sollten vor dem Vermarktungsstart vorliegen, nicht erst, wenn die Käuferbank fragt. Genehmigungsunterlagen müssen Bauherrschaft und Eigentümer:innen aufbewahren und an Rechtsnachfolger weitergeben (§ 74 Abs. 9 BauO NRW). Den Energieausweis legen Sie Interessierten spätestens bei der Besichtigung vor (§ 80 Abs. 4 GModG); was in die Anzeige gehört, erklärt der Beitrag Energieausweis beim Verkauf.
Vorsicht mit Flächen aus alten Exposés. Eine Exposé-Angabe, die nicht in die notarielle Urkunde aufgenommen wird, führt nach der Rechtsprechung des BGH in aller Regel nicht zu einer vereinbarten Beschaffenheit (Urteil vom 06.11.2015, V ZR 78/14). Streit um falsche Flächen gibt es trotzdem; was im Kaufvertrag steht, klären Sie mit Notariat oder Anwält:in.
Diese Checkliste hilft Verkäufer:innen und Maklern:
- Bauakte sichten: Genehmigungen, Pläne und spätere Änderungen
- bemaßte Grundrisse aller Geschosse, die den heutigen Zustand zeigen
- Wohnflächenberechnung nach WoFlV mit Raumliste
- gültiger Energieausweis und die Pflichtangaben für die Anzeige
- Baulastenauskunft
- bei Eigentumswohnungen Teilungserklärung und Aufteilungsplan
- Ausbauten ohne Genehmigung erkennen und vor der Vermarktung klären
Eigentumswohnung: Welche Rolle spielen Teilungserklärung und Aufteilungsplan?
Bei Eigentumswohnungen will die Bank sehen, welche Einheit genau finanziert wird. Die ING verlangt dafür Teilungserklärung und Aufteilungsplan, aus denen die zu finanzierende Wohnung eindeutig hervorgeht. Die Stadtsparkasse Mönchengladbach lässt die Teilungserklärung nachreichen.
Der Aufteilungsplan zeigt die Lage der Einheit, aber nicht zwingend ihren heutigen Zustand oder eine Wohnfläche nach WoFlV. Fehlen Flächen oder bemaßte Grundrisse der Wohnung, entstehen sie aus einem Aufmaß der Einheit. Aufteilungspläne erstellen wir auf Anfrage, der Umfang steht dann im Angebot.
So läuft es bei BauplanMaster: Kosten und Zeit
Das verbindliche Festpreis-Angebot kommt innerhalb von 24–48 h. Grundrisse, Bestandspläne und Wohnflächenberechnung liegen 72 h nach dem Aufmaß vor. Gemessen wird vor Ort per 3D-LiDAR-Scan in 45–90 Min., in ganz NRW, etwa in Düsseldorf, Köln, Essen, Dortmund und Duisburg.
Jede Unterlage durchläuft mehrere Prüfstufen: Erstellung, interne Prüfung, eine KI-gestützte Plausibilitätsprüfung und die finale Prüfung mit Unterschrift und Stempel durch die verantwortliche kammereingetragene, bauvorlageberechtigte Partner:in. Die Wohnfläche rechnen wir nach WoFlV; gezeichnet wird in Archicad, geliefert als PDF, auf Wunsch als DWG und IFC.
Sie zahlen einen Festpreis ohne Vorkasse, erst nach Lieferung. Wird eine Unterlage aus formalen Gründen zurückgewiesen, die wir oder die Partner:in zu vertreten haben, bessern wir kostenfrei nach. Ist das nicht möglich, erstatten wir den Preis der betroffenen Leistung. Was im Paket enthalten ist, steht auf der Seite Bestandspläne erstellen.
| Unterlage | Preis | Zeit |
|---|---|---|
| Bestandspläne (bemaßte Grundrisse) | ab 539 € inkl. MwSt. | 72 h nach dem Aufmaß |
| Wohnflächenberechnung mit Grundrissen | ab 539 € inkl. MwSt. | 72 h nach dem Aufmaß |
| Aufmaß vor Ort, falls nötig | Festpreis im Angebot | 45–90 Min. vor Ort |
| Energieausweis | ab 299 € inkl. MwSt. für einen Verbrauchsausweis | Frist verbindlich im Angebot |
| Baulastenauskunft (Behörde) | 50 € je Baulast, höchstens 200 €; ohne Eintrag 30 € | Bearbeitung durch die Bauaufsicht |
| Bauakte (Behörde) | Köln 33 bis 100 €, Düsseldorf 55 € je Hausakte plus Einsicht oder Kopien | je nach Stadt, teils deutlich länger |
Unsere Preise sind ab-Preise inkl. MwSt.; ob ein Aufmaß nötig ist, klären wir vorab, es steht dann im Angebot. Behördengebühren Stand 13.10.2026.
Häufige Fragen
Maklerin sagt, es gibt keine Unterlagen zum Haus. Mit was gehe ich dann zur Finanzierung?
Zuerst mit dem, was sich sicher beschaffen lässt: Grundbuchauszug, Flurkarte und Energieausweis. Parallel beantragen Sie mit Vollmacht der Eigentümer:in die Bauakte und die Baulastenauskunft. Ist die Akte leer oder veraltet, entstehen bemaßte Grundrisse und eine Wohnflächenberechnung aus einem Aufmaß vor Ort. Klären Sie mit der Bank, welche Unterlagen bis zur Zusage und welche erst bis zur Auszahlung vorliegen müssen.
Die Bank braucht das nur pro forma?
Nein. Die Bank leitet den Beleihungswert aus dem Objekt ab und darf nur Erträge bei zulässiger Nutzung ansetzen; bei Wohnungen zählt die vermietbare Wohnfläche (§ 10 Abs. 1 BelWertV). Fehlen Pläne oder Flächen, kann sie nur vorsichtig schätzen oder nachfordern. Belastbare Unterlagen schützen also Ihren Finanzierungsrahmen und Ihren Zeitplan bis zum Notartermin.
Wie viel Zeit liegt zwischen Baufinanzierung und Notartermin?
Eine gesetzliche Frist gibt es dafür nicht, den Rahmen setzen Bank und Notariat. Manche Banken verlangen bemaßte Bauzeichnungen schon mit dem Antrag, spätestens aber vor der ersten Auszahlung, so etwa die ING in ihrer Unterlagenliste. Planen Sie die Unterlagen deshalb vor dem Notartermin ein. Fehlende Pläne sind per Aufmaß oft schneller beschafft als über die Bauakte.
Welche Unterlagen muss der Verkäufer beim Hauskauf übergeben?
Gesetzlich geregelt sind vor allem zwei Punkte: Die Genehmigungsunterlagen samt Bauvorlagen und Nachweisen sind an Rechtsnachfolger weiterzugeben (§ 74 Abs. 9 BauO NRW), und der Energieausweis ist nach dem Kaufvertrag unverzüglich zu übergeben (§ 80 Abs. 4 GModG). Was darüber hinaus geschuldet ist, regelt der Kaufvertrag. Lassen Sie das vor dem Notartermin prüfen.
Keine Bauunterlagen, altes Haus: Gibt es eine Bestätigung, dass Bestandsschutz besteht?
Bestandsschutz genießt nur, was rechtmäßig besteht (§ 59 Abs. 1 BauO NRW). Den Nachweis führen in der Regel die Genehmigungsunterlagen aus der Bauakte. Fehlen sie, fragen Sie bei der Bauaufsicht nach, was dort vorliegt, und lassen Sie den heutigen Bestand aufmessen. Ob Abweichungen genehmigt sind oder nachträglich genehmigt werden müssen, klären Sie vor dem Kauf, im Zweifel anwaltlich.
Rechtsgrundlagen und Normen
- Beleihungswertermittlungsverordnung (BelWertV), u. a. §§ 5, 10 und 24 (öffnet in neuem Tab)
- Wohnflächenverordnung (WoFlV) (öffnet in neuem Tab)
- Gebäudemodernisierungsgesetz (GModG, früher GEG) (öffnet in neuem Tab)
- Landesbauordnung NRW (BauO NRW 2018), Fassung ab 01.09.2026 (öffnet in neuem Tab)
- AVwGebO NRW, Tarifstelle 3 Bauordnungsrecht (Stand 25.04.2026) (öffnet in neuem Tab)
- Stadt Köln, Archivierte Bauakten einsehen (öffnet in neuem Tab)
Weiterlesen
Alle Artikel
Wohnflächenberechnung für die Bank: Was Kreditinstitute wirklich verlangen
Wohnfläche & Grundrisse9 Min.
Bauakte einsehen in NRW: Vollmacht, Gebühren, Ablauf in Düsseldorf und Köln
Unterlagen & Bauakte7 Min.